Quỹ dự phòng là khoản tiền dành riêng cho các nhu cầu ngoài kế hoạch như sửa chữa xe, thay thiết bị gia dụng hay chi phí y tế. Xây dựng quỹ không đòi hỏi số tiền lớn ngay từ đầu mà hiệu quả hơn khi chia theo giai đoạn. Bài viết hướng dẫn cách xác định quy mô quỹ, phân bổ khoản tiền và chuẩn bị phương án tài chính bổ sung.
Xác định quy mô quỹ dự phòng và chia thành các mốc mục tiêu
Quy mô quỹ dự phòng nên được tính dựa trên chi phí thiết yếu hằng tháng thay vì thu nhập. Chi phí thiết yếu gồm những khoản cần duy trì trong mọi tình huống: Tiền nhà, điện nước, ăn uống, đi lại, bảo hiểm và các khoản trả nợ định kỳ.
Một mức tham khảo phổ biến là quỹ dự phòng tương đương từ 3 đến 6 tháng chi phí thiết yếu. Người có thu nhập ổn định, ít người phụ thuộc có thể hướng tới mức 3 tháng. Người có thu nhập biến động theo mùa vụ, làm việc tự do hoặc là trụ cột tài chính của gia đình nên hướng tới mức 6 tháng hoặc cao hơn.
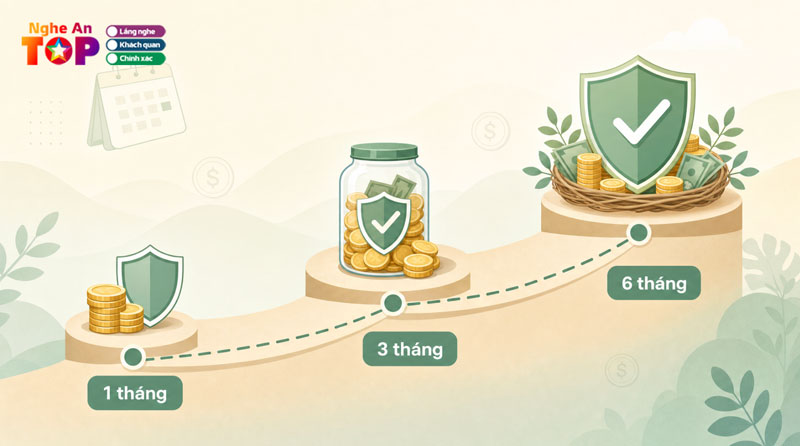
Để mục tiêu dễ đạt, quỹ nên được chia thành ba mốc:
- Mốc 1: Tương đương 1 tháng chi phí thiết yếu, đáp ứng các nhu cầu phát sinh nhỏ
- Mốc 2: Tương đương 3 tháng chi phí thiết yếu, tạo sự chủ động cho phần lớn tình huống thường gặp
- Mốc 3: Tương đương 6 tháng chi phí thiết yếu, hoàn thiện quỹ theo mục tiêu dài hạn
Ví dụ, nếu mỗi tháng trích được khoản tiền bằng khoảng một phần ba chi phí thiết yếu, người tích lũy sẽ đạt mốc 1 sau khoảng 3 đến 4 tháng, mốc 2 sau khoảng 9 đến 10 tháng và mốc 3 sau khoảng một năm rưỡi. Chia mốc giúp người tích lũy nhìn thấy tiến độ rõ ràng và duy trì kỷ luật trích lập.
Phân bổ quỹ theo mức độ sẵn sàng sử dụng
Quỹ dự phòng cần đáp ứng đồng thời hai yêu cầu: Có thể sử dụng nhanh khi cần và vẫn sinh lời trong thời gian chưa sử dụng. Chia quỹ thành nhiều phần với mức độ thanh khoản khác nhau giúp cân bằng hai yêu cầu này.
Phần tương ứng với mốc 1 nên được giữ trong tài khoản thanh toán riêng hoặc tiền gửi không kỳ hạn, có thể rút ngay khi cần. Phần còn lại, tương ứng với mốc 2 và mốc 3, có thể chuyển sang tiền gửi tiết kiệm có kỳ hạn để hưởng mức sinh lời tốt hơn.
Khi lựa chọn kỳ hạn, người tích lũy nên so sánh lãi suất tiết kiệm giữa các kỳ hạn ngắn, đồng thời đọc kỹ điều khoản rút trước hạn trong hợp đồng tiền gửi. Phần tiền rút trước hạn thường được áp dụng mức lãi suất thấp hơn lãi suất của kỳ hạn đã chọn. Vì vậy, thay vì gửi toàn bộ vào một sổ, chia thành nhiều sổ có giá trị nhỏ hơn và kỳ hạn so le giúp chỉ cần tất toán đúng phần cần dùng, phần còn lại tiếp tục hưởng lãi theo kỳ hạn ban đầu.
Ví dụ, phần quỹ dành cho mốc 2 và mốc 3 có thể chia thành nhiều khoản tiền gửi bằng nhau với ngày đáo hạn cách nhau một tháng. Cấu trúc này giúp gần như tháng nào cũng có một khoản đáo hạn sẵn sàng sử dụng hoặc tái tục, đồng thời giảm nhu cầu tất toán trước hạn.
Một số nguyên tắc vận hành quỹ:
- Không dùng quỹ dự phòng cho các khoản mua sắm đã có kế hoạch
- Bổ sung lại phần đã sử dụng trước khi tiếp tục các mục tiêu tích lũy khác
- Rà soát quy mô quỹ mỗi năm khi chi phí thiết yếu thay đổi
Chuẩn bị phương án tài chính bổ sung trong giai đoạn tích lũy
Trong những tháng đầu, khi quỹ mới đạt mốc 1 hoặc chưa hoàn thiện mốc 2, một nhu cầu chi tiêu lớn có thể vượt quá số dư hiện có. Chuẩn bị trước phương án tài chính bổ sung giúp người tích lũy đáp ứng nhu cầu đó mà vẫn giữ nguyên tiến độ của kế hoạch dài hạn.
Phương án phổ biến là tìm hiểu trước các sản phẩm vay nhanh đăng ký trực tuyến, nắm rõ điều kiện, hạn mức, cách tính lãi và thời gian giải ngân khi chưa phát sinh nhu cầu. Việc tìm hiểu từ sớm giúp người vay có đủ thời gian đọc kỹ điều khoản và lựa chọn phương án phù hợp, thay vì phải quyết định trong thời gian gấp. Khi sử dụng, số tiền vay nên chỉ bù đúng phần chênh lệch giữa nhu cầu và số dư quỹ, với kỳ hạn trả nợ tương thích với khả năng trích lập hằng tháng.
Duy trì lịch sử tín dụng tốt cũng là một phần của sự chuẩn bị. Thanh toán đúng hạn các khoản trả góp, hóa đơn thẻ và khoản vay hiện có giúp hồ sơ tín dụng cá nhân được đánh giá tích cực, từ đó thuận lợi hơn khi cần tiếp cận nguồn vốn. Sau khi hoàn tất khoản vay bổ sung, người tích lũy có thể dùng chính số tiền trả nợ hằng tháng trước đó để tăng tốc độ trích lập, đưa quỹ dự phòng trở lại đúng lộ trình.
Quỹ dự phòng được xây dựng theo từng mốc, phân bổ theo mức độ sẵn sàng sử dụng và đi kèm phương án tài chính bổ sung sẽ tạo nền tảng ổn định cho kế hoạch tài chính cá nhân. Khi nền tảng này vững vàng, các mục tiêu dài hạn như tích lũy mua nhà, học tập hay đầu tư có thể được triển khai chủ động hơn.